Povinné ručení bez SPZ v roce 2026: kdy ho potřebujete a jak funguje
Pojištění a financování vozidel
26. 09. 2026
Pojištění a financování vozidel
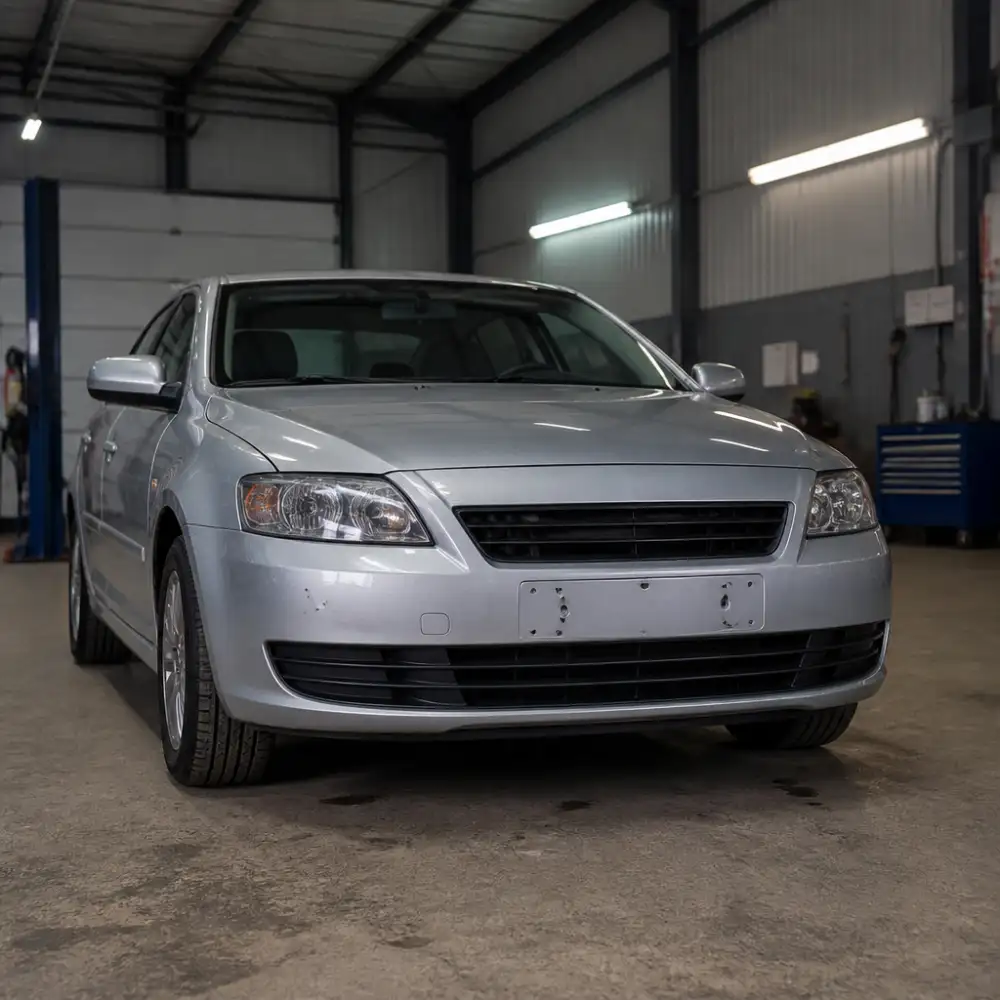
Povinné ručení bez SPZ je situace, která na první pohled zní trochu paradoxně, protože si většina lidí spojuje pojištění vozidla přímo s registrační značkou. Ve skutečnosti však jde o zcela běžnou praxi, kdy je vozidlo pojištěno povinným ručením, přestože fyzicky nemá přidělenou nebo aktuálně nasazenou SPZ. Povinné ručení se totiž váže na vozidlo jako takové, respektive na jeho VIN kód a technické parametry, nikoliv na registrační značku samotnou. To znamená, že pojišťovna dokáže sjednat pojistnou smlouvu i v okamžiku, kdy vozidlo ještě nebylo zaregistrováno, bylo dočasně vyřazeno z evidence, nebo se teprve chystá projít přeregistrací.
Tato situace nastává poměrně často u nově zakoupených vozidel, ať už z autobazaru, od soukromého prodejce nebo přímo ze zahraničí. Než majitel stihne vyřídit veškeré formality na dopravním inspektorátu a získat novou SPZ, musí mít vozidlo pojištěné, pokud se s ním chce alespoň přesunout na místo registrace nebo do servisu. Bez platného povinného ručení totiž nelze s vozidlem legálně vyjet na veřejnou komunikaci, a to i kdyby šlo jen o krátkou cestu na úřad. Pojišťovny proto nabízejí možnost uzavřít smlouvu ještě předtím, než je značka fyzicky přidělena, a to na základě údajů o voze, které mají k dispozici z technického průkazu nebo z kupní smlouvy.
Dalším případem, kdy se řeší povinné ručení bez SPZ, jsou vozidla dočasně vyřazená z registru, takzvaně depozitovaná. Majitel v takové situaci odevzdal značky, protože vozidlo například nepoužívá, opravuje ho delší dobu nebo ho má uskladněné mimo silniční provoz. I zde je nutné myslet na to, že jakmile se vozidlo znovu uvede do provozu, musí mít platné povinné ručení dříve, než znovu vyjede na silnici, přičemž samotné sjednání pojistky lze often zařídit ještě před fyzickým přidělením značek zpět.
Praktický postup sjednání pojištění bez SPZ probíhá tak, že se místo registrační značky použije identifikační číslo vozidla, tedy VIN. Pojišťovna na základě VIN kódu ověří technické údaje vozu, jeho výkon, objem motoru, hmotnost a další parametry, které jsou klíčové pro výpočet pojistného. Jakmile je vozidlo zaregistrováno a přidělena mu nová SPZ, majitel má povinnost tuto informaci pojišťovně nahlásit, aby mohla být smlouva doplněna o aktuální údaje. Toto oznámení bývá nutné provést v poměrně krátké lhůtě, obvykle do několika dnů od přidělení značky, jinak hrozí administrativní komplikace nebo dokonce riziko, že pojistná ochrana nebude uznána v plném rozsahu.
Je důležité si uvědomit, že povinné ručení bez SPZ není žádnou výjimkou ani obcházením zákona, ale standardním nástrojem, který reaguje na běžné životní situace spojené s koupí, prodejem nebo dočasným vyřazením vozidla z provozu.
Existuje celá řada situací, kdy vozidlo fyzicky existuje, je plně provozuschopné nebo alespoň schopné pohybu, a přesto na něm nenajdete žádnou registrační značku. Nejčastěji se s tím setkáváme u nově zakoupených vozidel, která ještě nebyla přihlášena do registru vozidel. Majitel si auto koupí, přiveze ho domů, ale než stihne zajít na příslušný odbor dopravy a vyřídit veškerou administrativu spojenou s přihlášením, může uplynout i několik dní. Přesto je nutné mít vozidlo pojištěné, protože povinnost sjednat povinné ručení vzniká již okamžikem, kdy je vozidlo způsobilé k provozu na pozemních komunikacích, bez ohledu na to, zda má přidělenou značku.
Podobná situace nastává i u dovezených vozidel ze zahraničí. Auto sice mohlo mít v zahraničí svou původní registrační značku, ale ta po dovozu do České republiky pozbývá platnosti a musí se projít celým procesem přeregistrace. Než je vozidlu přidělena nová česká značka, zůstává bez ní, a pokud se má v tomto mezidobí například přesouvat, testovat nebo alespoň nastartovat kvůli technické kontrole, musí mít sjednané povinné ručení bez SPZ.
Dalším typickým případem jsou vozidla určená k rozebrání na náhradní díly nebo k likvidaci, u kterých byla značka již odevzdána, ale vozidlo samotné ještě existuje a teoreticky by mohlo způsobit škodu, například při manipulaci na dvoře nebo při přepravě do vrakoviště. I zde zákon pamatuje na to, že odpovědnost za případnou škodu musí být kryta, i když vozidlo formálně není evidováno jako provozované s registrační značkou.
Nesmíme zapomenout ani na historická a sběratelská vozidla, veterány, které jejich majitelé teprve chystají zaregistrovat, případně je vlastní jako sbírkový předmět a plánují je v budoucnu uvést do provozu. Než projdou náročným procesem homologace a přidělení značky, mohou se stále pohybovat alespoň v rámci soukromého pozemku nebo být přepravovány, a i na ně se mohou vztahovat pravidla týkající se pojištění bez SPZ.
Specifickou kategorií jsou také vozidla se zadrženou nebo odebranou registrační značkou, k čemuž může dojít například z důvodu neplatné technické kontroly, nezaplacené povinné dálniční známky opakovaně, nebo jiných správních deliktů. Vozidlo samotné zůstává majetkem svého vlastníka a nezaniká tím jeho odpovědnost, pouze dočasně nesmí být provozováno se značkou, dokud nedojde k nápravě.
Ve všech těchto situacích platí, že vozidlo je identifikováno jinak než pomocí registrační značky, obvykle prostřednictvím čísla karoserie neboli VIN kódu, které pojišťovna použije při sjednávání smlouvy. Právě tento identifikátor nahrazuje chybějící značku a umožňuje uzavřít platnou pojistnou smlouvu i v případech, kdy by jinak bylo administrativně nemožné vozidlo pojistit standardním způsobem.
Mnoho řidičů se mylně domnívá, že pokud vozidlo nejezdí po silnicích, nemusí za něj platit vůbec žádné pojištění. Realita je ale jiná a zákon v tomto ohledu nezná žádné výjimky založené na tom, zda se s autem skutečně jezdí. Povinné ručení bez SPZ znamená, že vozidlo je pojištěno povinným ručením, ale nemá registrační značku, a přesto na něj musí být tato pojistka sjednána, pokud je vozidlo evidováno v registru silničních vozidel a nebylo řádně vyřazeno z provozu. Vlastníci vozidel si často pletou pojem nejezdit s pojmem být mimo evidenci, což jsou ale dvě zcela odlišné právní situace s rozdílnými důsledky.
Podstata problému spočívá v tom, že povinnost uzavřít pojištění odpovědnosti z provozu vozidla se váže na samotnou existenci vozidla v registru, nikoliv na jeho fyzický pohyb po pozemních komunikacích. Auto zaparkované na dvoře, v garáži nebo na soukromém pozemku stále představuje potenciální riziko, ať už jde o možnost úniku provozních kapalin, požár nebo jinou škodní událost, která by mohla zasáhnout třetí osoby nebo jejich majetek. Zákonodárce proto stanovil, že dokud není vozidlo oficiálně vyřazeno z evidence, musí mít platné povinné ručení, bez ohledu na to, jestli má nebo nemá registrační značku.
Situace, kdy vozidlo přijde o SPZ, nastává poměrně často, ať už v souvislosti s odcizením značek, jejich poškozením, probíhajícím správním řízením nebo dočasným vyřazením z provozu za účelem opravy či rekonstrukce. V žádném z těchto případů však absence fyzické značky na vozidle neznamená, že by majitel mohl přestat platit pojistku. Pojišťovny tuto skutečnost berou velmi vážně a v praxi nabízejí speciální produkty určené právě pro takové situace, kdy je nutné zajistit kontinuitu pojistného krytí i u vozidla, které dočasně nejezdí a nemá registrační značku.
Klíčovým aspektem celé záležitosti je fakt, že pokud majitel vozidlo skutečně vyřadí z registru, tedy projde řádným procesem depozice značek na příslušném úřadu, teprve tehdy mu povinnost hradit pojištění zaniká. Do té doby je vozidlo z právního hlediska stále aktivním účastníkem silničního provozu, i kdyby fyzicky stálo na místě měsíce či roky. Mnoho lidí si tuto skutečnost neuvědomí a po odcizení nebo poškození značek jednoduše přestanou platit pojistku, čímž se však vystavují riziku vysokých pokut a případně i povinnosti hradit škodu z vlastní kapsy, pokud by během této doby došlo k pojistné události.
Česká kancelář pojistitelů navíc pravidelně kontroluje evidenci vozidel a porovnává ji s databází uzavřených pojistných smluv, takže odhalení neplatiče je jen otázkou času. Sankce za provozování nepojištěného vozidla, byť dočasně bez značky, mohou dosahovat desítek tisíc korun, a proto se vyplatí věnovat této povinnosti náležitou pozornost a raději situaci konzultovat přímo s pojišťovnou nebo příslušným registračním místem.
Když si člověk koupí nové auto přímo od dealera, málokdy si uvědomí, že mezi okamžikem podpisu smlouvy a chvílí, kdy vůz skutečně vyjede na silnici s přidělenou registrační značkou, uplyne určitý čas. A právě v tomto mezidobí vzniká situace, kterou řeší povinné ručení bez SPZ. Nové vozidlo totiž musí být pojištěno odpovědnosti za újmu způsobenou provozem vozidla ještě před tím, než dostane přidělenou tabulku s registrační značkou, protože bez platného pojištění by nemohlo být na dopravní inspektorát ani přihlášeno.
Dealerství a autosalony běžně řeší tuto administrativní mezeru tak, že pojistnou smlouvu uzavírají na základě identifikačního čísla vozidla, tedy VIN kódu, případně na základě čísla karoserie. Tento údaj je jednoznačný a nezaměnitelný, takže pojišťovna může bez problémů vystavit smlouvu i v situaci, kdy vozidlo ještě fyzicky nemá žádnou registrační značku. Právě VIN kód se v takovém případě stává klíčovým identifikátorem, který nahrazuje běžně používanou SPZ, a pojistka je na něj vázána až do doby, kdy je vozidlu přidělena skutečná registrační značka.
Majitelé nových vozů by si měli uvědomit, že bez tohoto typu pojištění se prakticky nedostanou ani k samotnému úřednímu úkonu registrace. Úřad totiž vyžaduje doklad o pojištění jako jednu ze základních podmínek pro zápis vozidla do registru silničních vozidel. Pokud by dealer nebo nový majitel nemě sjednané povinné ručení, celý proces registrace by se zablokoval a vozidlo by nemohlo být legálně provozováno na pozemních komunikacích, byť by šlo třeba jen o přejezd z autosalonu domů.
Zajímavostí je, že tato praxe se často pojí i s takzvanými převozními značkami nebo dočasným pojištěním na dobu nezbytně nutnou k přepravě vozu k novému majiteli či na místo první registrace. V takových případech je nutné mít podepsanou pojistnou smlouvu ještě dřív, než vozidlo opustí prostory prodejce, protože jakákoliv jízda bez platného pojištění by byla považována za protiprávní jednání s možnými vysokými sankcemi.
Pro samotné pojišťovny představuje tento segment trhu specifickou oblast, kde musí být systémy nastaveny tak, aby zvládly zpracovat smlouvy i bez klasického identifikátoru vozidla. V roce 2026 je tento proces již plně digitalizovaný a většina renomovaných pojišťoven na českém trhu nabízí online sjednání pojistky pouze na základě zadání VIN kódu, technických parametrů vozu a údajů o budoucím provozovateli. Rychlost a bezproblémovost tohoto procesu je pro autosalony klíčová, protože zákazníci často očekávají, že si nové auto odvezou domů ihned po podpisu kupní smlouvy, a jakékoliv zdržení způsobené administrativou kolem pojištění by mohlo vést k nespokojenosti klientů.
Je tedy zřejmé, že fáze, kdy je nové vozidlo pojištěno, ale ještě nemá registrační značku, je běžnou a legislativně ošetřenou součástí procesu prodeje a registrace automobilů v Česku, a bez pečlivého vyřešení pojistné otázky by celý systém prodeje nových vozů nefungoval tak plynule, jak jsme si dnes zvykli.
Pokud se rozhodnete vyřadit vozidlo z evidence dočasně, ať už proto, že jej nebudete delší dobu používat, čeká vás oprava, nebo ho jednoduše necháváte přes zimu odstavené v garáži, neznamená to, že se automaticky zbavíte i povinnosti mít sjednané povinné ručení. Právě naopak – povinnost uzavřít pojištění odpovědnosti trvá i po odhlášení vozidla z registru, pokud auto zůstává fyzicky schopné provozu a existuje reálná možnost, že by mohlo způsobit škodu, například při pohybu na soukromém pozemku, v garáži nebo při přesunu na jiné místo.
Zákon totiž nerozlišuje mezi vozidlem s registrační značkou a bez ní v tom smyslu, že by druhé jmenované bylo automaticky vyňato z povinnosti pojištění. Klíčové je, zda vozidlo může být uvedeno do pohybu. Pokud ano, je třeba mít sjednané povinné ručení bez SPZ, které kryje případné škody způsobené třetím osobám i v době, kdy vozidlo nemá přidělenou registrační značku. Typickým příkladem je situace, kdy majitel nechá auto stát na dvoře nebo v garáži, ale dítě sousedů se k němu dostane a při hře ho neúmyslně uvede do pohybu, nebo kdy se vozidlo při přesunu bez SPZ na plošinovém návěsu poškodí a způsobí škodu na majetku třetí osoby.
Dočasné odhlášení z evidence je administrativní úkon, který se řeší na registru vozidel a který má za cíl především ochránit majitele před placením povinných poplatků a daní spojených s provozem vozidla, pokud ho po určitou dobu neužívá. Nejde však o úplné zrušení vozidla ani o jeho vyřazení z provozu natrvalo. Vozidlo zůstává evidováno, jen dočasně bez registrační značky, a majitel má i nadále odpovědnost za škody, které by mohlo způsobit.
Praxe pojišťoven se v tomto ohledu může mírně lišit, ale obecně platí, že pokud vozidlo není zcela znehybněno, nemá odstraněny klíčové součásti umožňující jeho pohyb (motor, kola, apod.) a nachází se na místě, kde by mohlo dojít k jeho neoprávněnému použití nebo samovolnému pohybu, doporučuje se mít sjednané povinné ručení bez SPZ i po dobu dočasného odhlášení. Mnoho majitelů tuto povinnost podceňuje a domnívá se, že bez značky vozidlo automaticky přestává být rizikem, což je mylná představa, která může vést k vysokým finančním postihům v případě způsobené škody.
Pokud naopak vozidlo skutečně není a nemůže být uvedeno do pohybu, tedy je trvale znehybněné, uskladněné v uzamčeném prostoru bez přístupu třetích osob a bez motoru či kol, situace se posuzuje jinak a povinnost pojištění může odpadnout. Přesto se vyplatí před rozhodnutím o zrušení pojistky poradit s pojišťovnou nebo pojistným specialistou, protože nesprávné vyhodnocení stavu vozidla může vést k nečekaným komplikacím, pokud by přece jen došlo k nehodě nebo škodě způsobené odstaveným vozidlem.
Když majitel vozidla ukončí jeho provoz na pozemních komunikacích, ale rozhodne se auto neprodat, nabízí se možnost uložit registrační značky do takzvaného depozitu. Tento krok se řeší na příslušném odboru dopravy, kde se vozidlo formálně vyřadí z evidence a značky se fyzicky odevzdají. V tu chvíli ale mnoho lidí mylně předpokládá, že s odevzdáním značek zaniká i veškerá jejich povinnost vůči pojišťovně. Realita je přesně opačná a právě zde vzniká situace, které se říká povinné ručení bez SPZ.
Zákon totiž nerozlišuje mezi vozidlem, které má na sobě registrační značku, a vozidlem bez ní, pokud jde o technickou způsobilost k provozu a jeho fyzickou existenci. Rozhodující je, zda vozidlo zůstává evidováno v registru silničních vozidel a zda by teoreticky mohlo být uvedeno do provozu. Pokud ano, povinnost sjednat a udržovat pojištění odpovědnosti trvá i po odevzdání značek do depozitu. Mnoho majitelů to bohužel zjistí až ve chvíli, kdy jim přijde upomínka od České kanceláře pojistitelů nebo dokonce výzva k úhradě příspěvku do garančního fondu za období, kdy si mysleli, že jsou zcela mimo jakoukoli evidenci.
Depozit značek slouží především k tomu, aby majitel nemusel vozidlo trvale odhlašovat a mohl je kdykoliv znovu uvést do provozu, aniž by procházel složitým procesem nové registrace. Je to praktické řešení pro sezónní vozidla, veterány, stroje čekající na opravu nebo auta, která se dočasně nepoužívají z jiných důvodů. Právě proto ale zákon vyžaduje, aby takové vozidlo zůstalo pojištěno, protože i stojící auto může představovat riziko, ať už jde o možnost odcizení, poškození při přesunu nebo havárii při případném neoprávněném užití třetí osobou. Pojišťovny na tuto situaci reagují speciálními produkty určenými přímo pro vozidla v depozitu, které jsou zpravidla výrazně levnější než klasické povinné ručení pro vozidlo v běžném provozu, ale svou funkci si zachovávají.
Je důležité si uvědomit, že jediným způsobem, jak se skutečně zbavit povinnosti platit pojištění, je vozidlo trvale vyřadit z registru, tedy nechat jej ekologicky zlikvidovat ve schváleném zařízení nebo jej prodat a přehlásit na nového majitele. Samotné vložení značek do depozitu tento účel nesplňuje a vozidlo z právního hlediska nadále existuje jako plnohodnotný účastník silničního provozu, byť dočasně bez značek. Mnoho lidí si tuto skutečnost neuvědomí a nechá vozidlo v depozitu i několik let bez pojištění, což může vést k nepříjemným finančním důsledkům. Dlužné částky se totiž mohou kumulovat zpětně za celé období, kdy vozidlo mělo být pojištěno, a při delší době bez úhrady mohou dosáhnout částek v řádu desítek tisíc korun. Proto se každému, kdo zvažuje uložení značek do depozitu, vyplatí předem si ověřit podmínky u pojišťovny a zvolit variantu pojištění šitou přesně na míru této specifické situaci.
Když vozidlo ještě nemá přidělenou registrační značku, pojišťovna se při sjednávání povinného ručení musí spolehnout na jiné identifikační znaky, které jsou u každého vozidla jedinečné a neopakovatelné. Základním a naprosto klíčovým údajem je v tomto případě VIN kód, tedy identifikační číslo vozidla, které je vyraženo na karoserii nebo rámu a zároveň uvedeno ve všech dokladech od výrobce. Právě VIN kód nahrazuje v systémech pojišťoven chybějící SPZ a slouží jako hlavní klíč, pod kterým je pojistná smlouva evidována po celou dobu, než vozidlo značku skutečně dostane.
| Situace vozidla | Nutnost povinného ručení | Poznámka |
|---|---|---|
| Vozidlo bez SPZ, ale schopné jízdy | Ano | Povinnost platí i bez registrační značky, pokud je vozidlo provozuschopné |
| Nové vozidlo před registrací | Ano | Pojištění se sjednává ještě před přidělením SPZ |
| Vozidlo v depozitu (dočasně vyřazené) | Ne, pokud splňuje podmínky depozitu | Musí být nepojízdné a nesmí se pohybovat po pozemních komunikacích |
| Vozidlo odstavené na soukromém pozemku | Doporučeno, ne vždy povinné | Záleží na tom, zda je technicky způsobilé k provozu |
| Vozidlo určené k rozebrání na náhradní díly | Ne | Musí být řádně vyřazeno z registru vozidel |
| Historické vozidlo bez SPZ na výstavě | Ano, pokud je pojízdné | Povinnost trvá i při omezeném provozu |
Pojišťovny dále pracují s dalšími technickými parametry vozidla, mezi které patří především výrobní číslo motoru, typ a model vozidla, rok výroby, barva karoserie a také informace o tom, zda se jedná o vozidlo nové, dovezené ze zahraničí nebo přestavěné. Všechny tyto údaje se zadávají do systému pojišťovny při sjednávání smlouvy a tvoří jakýsi digitální otisk vozidla, díky kterému je možné jej jednoznačně odlišit od jiných vozů stejné značky a modelu. Bez těchto podrobných dat by pojišťovna nemohla garantovat, že se pojistná smlouva vztahuje právě na konkrétní vůz, a ne na jiné vozidlo se shodnými parametry.
Důležitou roli hraje i evidence v registru vozidel, do kterého se nová nebo dosud needentifikovaná vozidla zapisují právě pod VIN kódem. Jakmile je vozidlu následně přidělena registrační značka, dochází k jejímu propojení s již existujícím záznamem v registru, a tedy i s pojistnou smlouvou. Díky tomu nevzniká žádná mezera v identifikaci a systém plynule navazuje na předchozí evidenci bez nutnosti uzavírat novou smlouvu nebo měnit její podmínky.
Pojišťovny si dále mohou vyžádat kopii technického průkazu nebo jiného dokladu, který vozidlo doprovází ještě před jeho registrací, například certifikát o shodě nebo dovozní dokumentaci. Tyto dokumenty obsahují veškeré technické údaje potřebné k přesné identifikaci a zároveň slouží jako podklad pro výpočet výše pojistného, které se odvíjí od výkonu motoru, objemu, hmotnosti a dalších parametrů vozidla.
V praxi tak funguje celý systém identifikace bez SPZ velmi podobně jako u vozidel již registrovaných, jen s tím rozdílem, že místo registrační značky je klíčovým identifikátorem VIN kód doplněný o soubor technických údajů. Díky tomu je zajištěno, že pojistná ochrana platí od okamžiku sjednání smlouvy, a to i v situaci, kdy vozidlo ještě fyzicky nemá přidělenou tabulku s registrační značkou a nemůže se tak legálně pohybovat po veřejných komunikacích, ale majitel potřebuje mít pojištění vyřízené již předem, například z důvodu plánovaného převozu nebo blížící se registrace.
Sjednání povinného ručení bez SPZ se z hlediska potřebných dokladů poněkud liší od klasického postupu, který znají majitelé vozidel s přidělenou registrační značkou. Pojišťovny totiž potřebují ověřit totožnost vozidla a jeho technický stav jiným způsobem, než je běžné u aut, která už jezdí po silnicích s tabulkou na nárazníku. Základním dokladem, bez kterého se neobejdete, je technický průkaz vozidla, respektive jeho velký technický průkaz, ve kterém jsou uvedeny všechny podstatné údaje – výrobce, model, rok výroby, VIN kód, objem motoru, výkon a další technické parametry, které pojišťovna využije pro výpočet výše pojistného.
Kromě technického průkazu je potřeba doložit VIN kód vozidla, tedy identifikační číslo karoserie, které slouží jako jednoznačný identifikátor auta i v případě, že nemá přidělenou SPZ. Tento údaj se obvykle opisuje přímo z technického průkazu, ale u některých pojišťoven je vyžadováno i jeho fyzické ověření, zejména pokud se jedná o vozidlo dovezené ze zahraničí nebo vozidlo, které bylo dlouhodobě odhlášeno z evidence.
Dále budete potřebovat doklad totožnosti žadatele, tedy občanský občanský průkaz nebo cestovní pas, podle kterého pojišťovna ověří vaši identitu a případně i trvalé bydliště, které ovlivňuje výši pojistného. Pokud sjednáváte pojištění na firmu, je nutné doložit výpis z obchodního rejstříku nebo živnostenský list, případně IČO společnosti.
V některých případech, zejména u vozidel, která byla dlouhodobě odstavena nebo dovezena ze zahraničí bez platné technické kontroly, může pojišťovna požadovat i doklad o technické způsobilosti vozidla, případně potvrzení o provedené technické prohlídce. Toto se týká hlavně situací, kdy vozidlo sice nemá SPZ, ale bude se s ním v budoucnu jezdit alespoň na uzavřených pozemcích nebo soukromých komunikacích, kde je povinné ručení rovněž vyžadováno.
Nezapomeňte také na doklad o vlastnictví vozidla, kterým může být kupní smlouva, darovací smlouva nebo faktura, pokud jste vozidlo teprve pořídili a přeregistrace na vaše jméno ještě neproběhla. Tento dokument prokazuje, že jste oprávněnou osobou k uzavření pojistné smlouvy k danému vozidlu.
Je vhodné mít připravené i kontaktní údaje, jako je telefonní číslo a e-mailová adresa, protože většina pojišťoven dnes umožňuje sjednání povinného ručení bez SPZ online, a to i na dálku. V takovém případě stačí naskenované nebo vyfocené doklady nahrát do formuláře na webových stránkách pojišťovny, čímž se celý proces výrazně zrychlí a zjednoduší. Přesto se doporučuje si předem u konkrétní pojišťovny ověřit, jaké konkrétní dokumenty požaduje, jelikož požadavky se mezi jednotlivými pojišťovnami mohou mírně lišit.
Chybějící povinné ručení představuje v roce 2026 jedno z nejzávažnějších administrativních i finančních rizik, kterým se majitel vozidla může vystavit. I když vozidlo nemá přidělenou registrační značku, například proto, že bylo právě dovezeno ze zahraničí, čeká na přeregistraci nebo je dočasně odhlášené z evidence, zákon nijak neuvolňuje povinnost mít sjednané povinné ručení. Povinnost uzavřít pojištění odpovědnosti z provozu vozidla vzniká už samotným faktem, že vozidlo existuje a je schopné provozu, nikoliv tím, že má nebo nemá SPZ. Právě proto se stále více pojišťoven zaměřuje na produkt povinné ručení bez SPZ, který umožňuje pojistit vozidlo pomocí VIN kódu ještě před tím, než dostane novou registrační značku.
Pokud majitel tuto povinnost zanedbá a vozidlo je odstaveno bez platného pojištění, hrozí mu nejen správní sankce, ale především riziko obrovské finanční ztráty v případě nehody. Kancelář pojistitelů ČR (ČKP) může po majiteli nepojištěného vozidla vymáhat příspěvek do garančního fondu, a to i za období, kdy vozidlo prokazatelně nejelo, ale bylo evidováno jako provozuschopné bez platné pojistky. Tento příspěvek se počítá za každý den, kdy vozidlo nebylo pojištěno, a částky se mohou v průběhu měsíců vyšplhat na desítky tisíc korun. Není přitom rozhodující, zda vozidlo mělo registrační značku či nikoliv – rozhodující je skutečnost, že šlo o provozuschopné vozidlo bez platného povinného ručení.
Dalším rizikem je situace, kdy dojde k dopravní nehodě nebo jinému incidentu, při kterém vozidlo způsobí škodu třetí osobě. Bez platného povinného ručení jde veškerá odpovědnost za způsobenou škodu na majitele vozidla, a to bez ohledu na to, zda šlo o poškození cizího majetku, zdraví, nebo dokonca o újmu na životě. Částky, které se v takových případech řeší, mohou dosahovat milionů korun, a bez pojištění je povinen vše hradit z vlastních prostředků majitel vozidla. Právě z tohoto důvodu je pojištění vozidla bez SPZ velmi žádané u lidí, kteří dovážejí auta ze zahraničí a potřebují je legálně přepravit nebo alespoň dočasně provozovat na uzavřeném prostranství či soukromém pozemku, kde by mohlo dojít k nečekané škodě.
Kromě finančních sankcí hrozí i praktické komplikace při jednání s úřady. Bez platného povinného ručení totiž nelze provést mnoho administrativních úkonů souvisejících s vozidlem, jako je registrace nové SPZ, změna vlastníka nebo technická kontrola. Úřady v roce 2026 běžně kontrolují platnost pojištění přes centrální registr, a to i u vozidel bez značky, pokud jsou evidována v systému. Chybějící pojistka tak může zablokovat celý proces converze či legalizace vozidla a prodloužit dobu, po kterou majitel čeká na možnost vozidlo řádně provozovat na silnici.
Nezanedbatelným rizikem je také ztráta důvěryhodnosti u pojišťoven do budoucna. Pokud je vůči majiteli vozidla vedeno řízení pro nepojištěné provozování vozidla, může se to promítnout do budoucích nabídek pojištění a bonusových systémů, což v konečném důsledku vede k vyšším cenám pojistek i pro další vozidla v jeho vlastnictví.
Povinné ručení a havarijní pojištění se často pletou dohromady, přestože jde o dvě zcela odlišné věci, které slouží k jinému účelu a chrání jiné zájmy. Povinné ručení je ze zákona povinné pro každé provozované vozidlo a jeho hlavním smyslem je krýt škody, které způsobíte svým vozidlem jiným osobám – ať už jde o poškození cizího auta, majetku, nebo zdraví. Bez tohoto pojištění nesmí vozidlo vůbec vyjet na silnici, a pokud k tomu přesto dojde, hrozí majiteli citelné pokuty i povinnost hradit způsobené škody z vlastní kapsy. Naproti tomu havarijní pojištění je čistě dobrovolné a chrání vlastní vozidlo majitele před poškozením, odcizením, živelní událostí nebo vandalismem, tedy i v případech, kdy viníkem nehody je sám pojištěný.
Tento rozdíl je klíčový i v souvislosti s tématem povinné ručení bez SPZ, kdy je nutné si uvědomit, že se stále bavíme pouze o povinném ručení, nikoliv o havarijním pojištění. Povinné ručení bez SPZ znamená, že vozidlo je pojištěno povinným ručením, ale nemá registrační značku, což se týká typicky vozidel, která ještě nebyla přihlášena do registru, byla dočasně vyřazena z provozu nebo se převážejí na vlastní ose bez toho, aby byla plně provozuschopná v běžném silničním provozu. I v takovém případě totiž může vozidlo způsobit škodu, pokud se s ním například manipuluje na soukromém pozemku nebo je přepravováno, a proto zákon vyžaduje jeho pojištění, přestože ještě nemá přidělenou SPZ.
Havarijní pojištění se u vozidel bez SPZ sjednává výrazně méně často, protože se obvykle jedná o vozidla, která teprve čekají na registraci, jsou dovezena ze zahraničí, nebo se nacházejí ve stavu, kdy majitel teprve řeší jejich technický stav a budoucí využití. Havarijní pojištění zde nedává takový praktický smysl, dokud vozidlo není plně provozováno, i když si ho pojišťovny v některých případech nabízejí jako doplňkovou možnost.
Dalším podstatným rozdílem je způsob výpočtu ceny. Zatímco cena povinného ručení se odvíjí především od výkonu motoru, regionu provozu, věku řidiče a jeho škodní historie, u havarijního pojištění hraje roli hlavně hodnota vozidla, jeho stáří, zabezpečení proti krádeži a zvolený rozsah krytí. Proto se ceny těchto dvou produktů mohou výrazně lišit a nelze je mezi sebou jednoduše srovnávat.
V praxi je tedy důležité si uvědomit, že pokud řešíte povinné ručení bez SPZ, jde vždy jen o základní zákonnou ochranu vůči třetím osobám, nikoliv o komplexní ochranu vlastního vozidla. Havarijní pojištění je vhodné doplnit až ve chvíli, kdy je vozidlo plně provozováno, registrováno a reálně vystaveno rizikům běžného provozu, kde hrozí poškození i bez zavinění jiného účastníka silničního provozu.
Povinné ručení bez SPZ chrání vozidlo i v době, kdy ještě nemá přidělenou registrační značku, a je proto nezbytné jej sjednat ještě před prvním výjezdem na silnici.
Bohumil Vraštil
Ceny povinného ručení bez SPZ se v roce 2026 odvíjejí od podobných kritérií jako u standardně registrovaných vozidel, i když samotná situace, kdy vozidlo nemá přidělenou registrační značku, přináší do kalkulace pojistného několik specifických prvků. Pojišťovny totiž i v tomto případě musí nějakým způsobem identifikovat riziko spojené s daným vozidlem, a proto vycházejí především z čísla VIN, technických parametrů vozu, jeho stáří, objemu motoru a výkonu. Právě výkon motoru a objem válců bývají klíčovými faktory, které ovlivňují výslednou cenu pojistky, protože silnější vozidla jsou statisticky spojena s vyšším rizikem způsobení škody vyšší intenzity.
V roce 2026 se ceny povinného ručení bez SPZ pohybují v širokém rozmezí, přičemž konečná částka závisí na konkrétním typu vozidla a jeho technickém stavu. U starších osobních automobilů s menším objemem motoru se lze setkat s ročním pojistným v řádu nižších stovek korun až kolem dvou tisíc korun, zatímco u výkonnějších nebo novějších vozů může cena vystoupat i na několik tisíc korun ročně. Je důležité si uvědomit, že povinné ručení bez SPZ se často sjednává na kratší dobu, například na dobu nezbytnou k převozu vozidla k technické kontrole, na STK, k novému majiteli nebo do servisu, a proto se v mnoha případech setkáváme spíše s krátkodobým pojištěním na dny až týdny než s klasickou roční smlouvou.
Toto krátkodobé pojištění bývá cenově výhodnější v absolutním vyjádření, i když přepočteno na den se může jevit dražší než běžné roční povinné ručení. Pojišťovny v roce 2026 nabízejí flexibilní produkty, které umožňují sjednat pojistku i na několik dní, což je ideální řešení pro majitele vozidel bez registrační značky, kteří potřebují vozidlo pouze přesunout nebo krátkodobě používat mimo veřejné komunikace za specifických podmínek.
Při srovnávání cen je vhodné brát v potaz také to, že bonus za bezeškodní průběh se u tohoto typu pojištění uplatňuje jinak než u standardního povinného ručení, protože chybí historie jízd spojená s konkrétní SPZ. Pojišťovny tak často vycházejí z bonusu vázaného na osobu pojistníka nebo na VIN vozidla, pokud má vozidlo již nějakou pojistnou historii. Nováčci bez předchozí pojistné historie mohou očekávat vyšší základní sazby, dokud si nevybudují bezeškodní průběh.
Dalším faktorem ovlivňujícím cenu je také region, kde je vozidlo provozováno, a účel, za jakým se pojištění sjednává. Pro rok 2026 je patrné, že digitalizace trhu s pojištěním umožňuje sjednat povinné ručení bez SPZ online během několika minut, což zrychluje celý proces a zároveň často přináší slevy za online sjednání. Celkově lze říct, že ceny se v roce 2026 nijak dramaticky neliší od předchozích let, avšak mírný nárůst pojistného je patrný napříč celým trhem v důsledku rostoucích nákladů na opravy vozidel a zvyšujících se výplat pojistných plnění.
Sjednání povinného ručení bez SPZ dnes zvládne prakticky každý majitel vozidla během několika minut, aniž by musel navštívit pobočku pojišťovny nebo čekat na vyřízení telefonicky. Online formuláře jsou u většiny pojišťoven i srovnávačů postavené tak, aby vás provedly celým procesem krok za krokem, a jediné, co potřebujete, je identifikační číslo vozidla neboli VIN kód, případně údaje z technického průkazu. Právě VIN kód nahrazuje registrační značku, kterou vozidlo v tomto případě nemá, ať už jde o nově zakoupený automobil, dovezené vozidlo ze zahraničí, nebo dopravní prostředek, který byl dočasně vyřazen z evidence.
Prvním krokem je vždy vyhledání internetové kalkulačky pojištění, kde zadáte základní parametry vozidla – značku, model, rok výroby, objem motoru a výkon. Pokud vozidlo nemá SPZ, systém by měl automaticky nabídnout možnost zadat VIN kód místo registrační značky. Ne všechny srovnávače tuto funkci mají stejně propracovanou, proto se vyplatí vybírat weby, které se na povinné ručení bez SPZ přímo specializují nebo tuto možnost výslovně nabízejí. Ušetříte tak čas, který byste jinak strávili hledáním pojišťovny ochotné pojistit vozidlo bez přidělené značky.
Po zadání technických údajů následuje vyplnění osobních informací o pojistníkovi, tedy jméno, adresa, rodné číslo a kontaktní údaje. Systém následně během několika vteřin vygeneruje nabídky od různých pojišťoven, které si můžete mezi sebou porovnat podle ceny, rozsahu krytí i limitů plnění. Důležité je nevybírat automaticky tu nejlevnější variantu, ale podívat se také na to, jaké asistenční služby a jaké limity pojistného plnění jednotlivé produkty nabízejí, protože rozdíly mohou být v praxi značné.
Jakmile si vyberete konkrétní nabídku, většina platforem umožňuje dokončit sjednání přímo online, včetně elektronického podpisu smlouvy a platby kartou nebo bankovním převodem. Potvrzení o uzavření pojistky a takzvanou zelenou kartu obdržíte obratem e-mailem, což je dokument, který budete potřebovat mimo jiné při dodatečném přidělování registrační značky na dopravním inspektorátu. Bez platného povinného ručení totiž úřad SPZ nepřidělí, takže je tento krok naprosto zásadní a nelze ho obejít.
Výhodou online sjednání je také možnost okamžitého zpětného dohledání smlouvy a jejích podmínek, což se hodí zejména v případě, že budete pojistku později upravovat, třeba po přidělení SPZ. Celý proces od zadání údajů po obdržení zelené karty tak dnes trvá běžně méně než hodinu, pokud máte po ruce všechny potřebné dokumenty a nespěcháte zbytečně přes nepřehledné formuláře, které nejsou na tento specifický případ připravené.